


Co se v článku dozvíte?
- Kdy se výhry z hazardních her daní a kdy jsou od daně osvobozené
- Jak funguje limit 50 000 Kč a jak se správně počítá
- Jak se zdaňují jednotlivé druhy hazardních her a kdo daň odvádí
- 💡 Kdy se musí výhra z hazardu zdanit?
- 🍀 Jak se daní výhry z loterie a tomboly?
- 🎰 Jak se daní automaty, kurzové sázky a živé hry?
- ℹ️ Jaké druhy hazardních her se posuzují samostatně?
- Výsledky u různých casin se sčítají
- Ztrátu z jednoho druhu hry nelze odečíst od jiného
- 🧮 Co se započítává jako vklad a výhra?
- ❓ Jak hráč zjistí své roční výhry a vklady?
- 📊 Jakou sazbou se výhry daní?
- ⚖️ Musí hráč podat daňové přiznání?
- 📅 Termíny pro daňové přiznání v roce 2026
- 🎁 Daní se casino bonusy a free spiny?
- 🕵🏻 Co když hráč výhru nepřizná?
- 👉 Daň z výhry a daň provozovatele nejsou totéž
- ✅ Jak postupovat při výpočtu daně z hazardu?
- 📌 Shrnutí: Kdy se výhra z hazardu daní?
- Často kladené otázky
- Od jaké částky se daní výhra z hazardu?
- Daní se pouze část výhry nad 50 000 Kč?
- Musím zdanit výhru z loterie?
- Jak se počítá daň z výherních automatů?
- Sčítají se automaty hrané v různých casinech?
- Mohu odečíst ztrátu ze sázek od výhry na automatech?
- Daní se casino bonus?
- Musí zaměstnanec kvůli výhře podat přiznání?
- Jakou sazbu daně hráč zaplatí?
Vyhráli jste v loterii, na automatech, v ruletě nebo při kurzovém sázení? Samotná výše jedné výhry ještě nemusí rozhodovat o tom, zda ji musíte zdanit. Pravidla se totiž liší podle konkrétního druhu hazardní hry.
U loterií a tombol se každá výhra posuzuje samostatně. U automatů, kurzových sázek, živých her a dalších druhů hazardu se naopak porovnávají všechny výhry a vklady za celý kalendářní rok.
V článku vám ukážeme, kdy se výhra z hazardu daní, jak správně použít limit 50 000 Kč a kdo odpovídá za přiznání a odvedení daně.
💡 Kdy se musí výhra z hazardu zdanit?
Od 1. ledna 2024 platí snížený limit pro osvobození výher z hazardních her. Původní hranice 1 000 000 Kč klesla na 50 000 Kč.
To však neznamená, že každá jednotlivá výhra převyšující 50 000 Kč automaticky patří do daňového přiznání. Rozhodující je druh hazardní hry a způsob, kterým se u něj osvobození posuzuje.
Základní rozdělení vypadá následovně:
| Druh hry | Jak se posuzuje limit 50 000 Kč | Kdo řeší daň |
|---|---|---|
| Loterie a tombola | Každá jednotlivá výhra | Provozovatel soutěže |
| Kurzové a totalizátorové sázky | Roční výhry minus roční vklady | Hráč |
| Technické hry, například automaty | Roční výhry minus roční vklady | Hráč |
| Živé hry, například ruleta nebo blackjack | Roční výhry minus roční vklady | Hráč |
| Pokerové turnaje | Roční výhry minus roční vklady | Hráč |
| Jiné hazardní hry | Roční výhry minus roční vklady | Hráč |
| Marketingový bonus od casina | Posuzuje se odděleně od výher z hazardních her | Hráč |
🍀 Jak se daní výhry z loterie a tomboly?
U loterií a tombol se neposuzuje celkový výsledek hráče za celý rok. Každá jednotlivá výhra se porovnává s limitem 50 000 Kč samostatně.
Platí tedy:
- výhra do 50 000 Kč včetně je osvobozená,
- výhra přesahující 50 000 Kč podléhá zdanění,
- jednotlivé výhry se pro tento limit nesčítají,
- od výhry nelze odečíst cenu ostatních zakoupených tiketů.
Příklad zdanění loterijní výhry
Hráč vyhraje v české loterii 1 000 000 Kč. Protože jednotlivá výhra přesáhla 50 000 Kč, podléhá celá částka 15% srážkové dani.
1 000 000 Kč × 15 % = 150 000 Kč daň
Po odečtení daně hráč obdrží:
1 000 000 Kč − 150 000 Kč = 850 000 Kč po zdanění
Daň srazí provozovatel ještě před vyplacením výhry.
Co když hráč vyhraje několikrát?
Pokud hráč během roku získá deset samostatných loterijních výher po 20 000 Kč, každá výhra se posoudí zvlášť. Přestože jejich součet činí 200 000 Kč, žádná jednotlivá výhra nepřekročila hranici 50 000 Kč, a proto jsou všechny osvobozené.
Jinak by tomu bylo u jediné výhry ve výši 200 000 Kč. Ta by hranici překročila a podléhala by srážkové dani.
🎰 Jak se daní automaty, kurzové sázky a živé hry?
U ostatních hazardních her se neposuzuje každá jednotlivá výhra. Hráč musí za celý kalendářní rok zjistit rozdíl mezi:
- úhrnem všech výher,
- úhrnem všech vkladů do daného druhu hry.
Výpočet se provádí za každý zákonný druh hazardní hry samostatně, ale napříč všemi provozovateli, u kterých hráč během roku hrál.
Základní vzorec vypadá následovně:
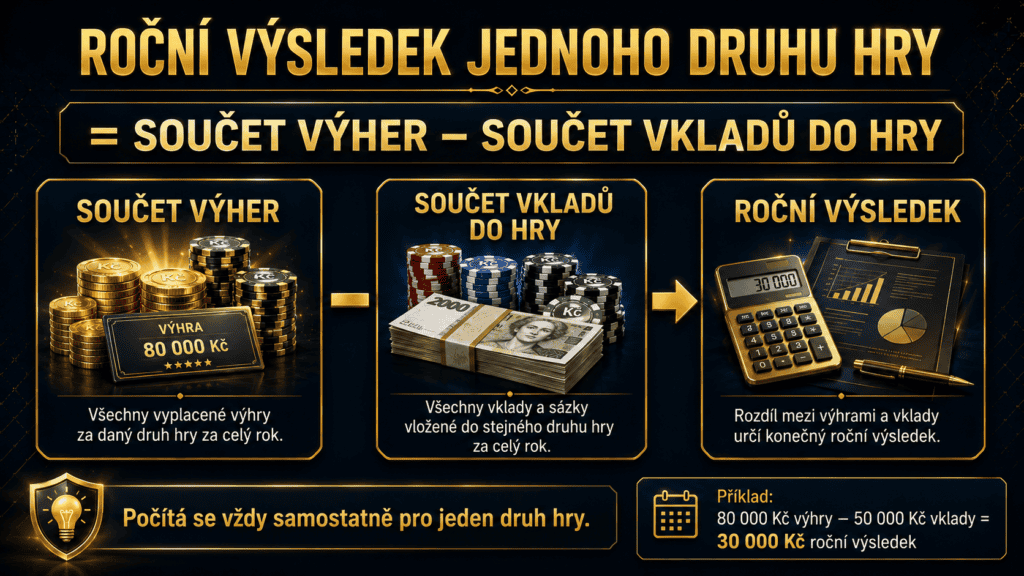
Pokud tento rozdíl nepřesáhne 50 000 Kč, je příjem osvobozený. Jestliže hranici překročí, do základu daně vstupuje celý kladný rozdíl.
ℹ️ Jaké druhy hazardních her se posuzují samostatně?
Zákon pro účely daně z příjmů rozlišuje šest samostatných druhů příjmů z hazardních her:
- loterie a tomboly,
- kurzové sázky a totalizátorové hry,
- technické hry,
- živé hry s výjimkou turnajů živé hry,
- turnaje živé hry a turnaje malého rozsahu,
- jiné hazardní hry než hry uvedené v předchozích kategoriích.
Do technických her patří především výherní automaty a další hry, u kterých o výsledku rozhoduje technické zařízení. Mezi živé hry patří například ruleta, blackjack nebo některé formy pokeru hrané u živého stolu.
Pokerové turnaje tvoří samostatnou kategorii. Jejich výsledky proto nelze spojit například s výsledkem z pokerové cash game.
Výsledky u různých casin se sčítají
Pokud hráč používá více legálních casin nebo sázkových kanceláří, nepočítá výsledek u každého provozovatele samostatně. V rámci stejného druhu hazardní hry se výhry a vklady od všech provozovatelů sčítají.
Při výpočtu výsledku z technických her tedy musí hráč zahrnout automaty hrané ve všech casinech, která během daného roku využíval.
Stejné pravidlo platí také pro kurzové sázky. Výsledek se neurčuje samostatně za každou sázkovou kancelář, ale souhrnně za celou kategorii kurzových a totalizátorových sázek.
Ztrátu z jednoho druhu hry nelze odečíst od jiného
Jedním z nejdůležitějších pravidel je oddělené posuzování jednotlivých druhů hazardních her. Ztráta z jedné kategorie proto nemůže snížit zisk dosažený v jiné kategorii.
Nelze tedy například:
- ❌ odečíst ztrátu z rulety od zisku z automatů,
- ❌ snížit výsledek kurzového sázení prohrou v pokeru,
- ❌ započíst náklady na loterijní tikety proti zisku ze sportovních sázek,
- ❌ převést ztrátu do následujícího roku.
Příklad: Výsledek přesně 50 000 Kč
Hráč během roku vložil do kurzových sázek celkem 140 000 Kč a získal výhry ve výši 190 000 Kč.
190 000 Kč – 140 000 Kč = 50 000 Kč
Výsledek hranici 50 000 Kč nepřesáhl, a proto je osvobozený.
Příklad: Překročení limitu
Hráč vložil do kurzových sázek 140 000 Kč a získal výhry 200 000 Kč.
200 000 Kč – 140 000 Kč = 60 000 Kč
Protože roční rozdíl překročil 50 000 Kč, do základu daně vstoupí celých 60 000 Kč. Nedaní se pouze 10 000 Kč nad stanoveným limitem.
Při použití 15% sazby vychází orientační daň následovně:
60 000 Kč × 0,15 = 9 000 Kč daň
V daňovém přiznání však hráč neuvádí pouze výsledných 60 000 Kč. Zvlášť uvede příjmy neboli výhry ve výši 200 000 Kč a související výdaje neboli vklady ve výši 140 000 Kč. Jejich rozdíl vytvoří dílčí základ daně 60 000 Kč.
Příklad: Automaty a ruleta
Hráč dosáhl za kalendářní rok těchto výsledků:
- technické hry neboli automaty: zisk 70 000 Kč,
- živé hry neboli ruleta a blackjack: ztráta 30 000 Kč.
Výsledky nelze spojit do celkového zisku 40 000 Kč. Technické a živé hry jsou samostatné kategorie, a proto zůstává zisk z automatů ve výši 70 000 Kč zdanitelný.
Ztrátu 30 000 Kč z živých her není možné využít ke snížení základu daně.
🧮 Co se započítává jako vklad a výhra?
Pro správný výpočet je důležité rozlišovat mezi pohyby na hráčském účtu a samotnou účastí ve hře.
Za vklad do hry se považuje vsazená částka, kterou hráč vložil do konkrétní sázky nebo herního kola. Nejde tedy o bankovní převod nebo platbu kartou na hráčský účet.
Pokud si například pošlete do casina 10 000 Kč a následně stejnou částku během roku opakovaně používáte k hraní, součet vašich skutečných sázek může být výrazně vyšší než původních 10 000 Kč.
Podobně není rozhodující, kolik peněz jste z casina vybrali na bankovní účet. Pro daňový výpočet se vychází z evidovaných výher a vkladů do hry, nikoliv pouze z výběrů a vkladů peněz na uživatelský účet.
❓ Jak hráč zjistí své roční výhry a vklady?
Hráč by měl využít především historii sázek a přehled transakcí dostupný na svém uživatelském účtu. Legální provozovatelé mohou rovněž poskytovat roční potvrzení nebo souhrnný výpis potřebný pro daňové účely.
Doporučujeme:
- získat výpis od každého využívaného provozovatele,
- zkontrolovat, ke kterému druhu hazardní hry jednotlivé údaje patří,
- sečíst výhry a vklady v rámci stejné kategorie,
- oddělit výsledky různých druhů her,
- uschovat všechny podklady pro případ kontroly.
Jestliže hráč využívá několik casin nebo sázkových kanceláří, nestačí pracovat pouze s výpisem od jednoho z nich.
U online hraní můžete provozovatele požádat o výpis z uživatelského účtu obsahující přehled výher a vkladů za daný kalendářní rok. U her v kamenných provozovnách je vhodné vést si vlastní průběžnou evidenci.
📊 Jakou sazbou se výhry daní?
Na zdanitelné výhry se u fyzických osob zpravidla použije 15% sazba daně z příjmů. U poplatníků s vysokým celkovým základem daně však může část příjmů podléhat zvýšené sazbě 23 %.
Vyšší sazba se netýká automaticky celé výhry. Použije se pouze na část celkového základu daně převyšující zákonem stanovenou roční hranici.
Výslednou daň proto nelze vždy určit pouhým vynásobením zdanitelného výsledku číslem 0,15. Záleží také na dalších příjmech hráče, například ze zaměstnání nebo podnikání.
⚖️ Musí hráč podat daňové přiznání?
Pokud hráči vznikne zdanitelný příjem z automatů, kurzových sázek, živých her nebo jiné příslušné kategorie hazardu, odpovídá za jeho uvedení v daňovém přiznání sám.
Tyto příjmy se uvádějí mezi ostatními příjmy podle § 10 zákona o daních z příjmů.
U příslušného druhu hry hráč v přiznání uvede zvlášť:
- úhrn dosažených výher jako příjem,
- úhrn souvisejících vkladů do hry jako výdaj.
Rozdíl mezi těmito částkami vytvoří dílčí základ daně. Pokud jsou vklady vyšší než výhry, vzniklou ztrátu nelze použít ke snížení příjmů z jiného druhu hry.
Zaměstnavatel nemůže takový příjem jednoduše zahrnout do běžného ročního zúčtování záloh. Hráč si podává vlastní daňové přiznání nebo může jeho zpracováním pověřit daňového poradce.
📅 Termíny pro daňové přiznání v roce 2026
Daňové přiznání podávané v roce 2026 se vztahuje k příjmům dosaženým od 1. ledna do 31. prosince 2025.
Základní termíny jsou:
- 1. dubna 2026 pro přiznání podané v listinné podobě,
- 4. května 2026 pro elektronické podání,
- 1. července 2026, pokud přiznání podává daňový poradce nebo se na poplatníka vztahuje povinný audit.
Výhry dosažené od 1. ledna do 31. prosince 2026 bude hráč řešit až v daňovém přiznání podávaném v roce 2027.
Aktuální termíny a podmínky zveřejňuje Finanční správa.
🎁 Daní se casino bonusy a free spiny?
Je potřeba odlišit samotný marketingový bonus od peněžní výhry, které hráč dosáhne při hraní.
Bonus připsaný provozovatelem na hráčský účet není podle Finanční správy výhrou z konkrétní hazardní hry. Nezapočítává se proto mezi výhry z automatů, kurzových sázek ani jiné konkrétní kategorie hazardu.
Daňové posouzení může záviset na charakteru bonusu. Některá odměna by například mohla být posouzena jako výhra z reklamní soutěže. Pokud bonus nelze zařadit do jiné konkrétní kategorie ostatních příjmů, posuzuje se podle § 10 odst. 1 písm. q) zákona o daních z příjmů.
Jestliže úhrn všech příjmů patřících do této kategorie za kalendářní rok nepřesáhne 50 000 Kč, je od daně osvobozený a do daňového přiznání se neuvádí. Při překročení limitu záleží na konkrétním charakteru získaných bonusů a ostatních příjmů.
Peněžní výhry, které hráč následně získá samotným hraním za bonus nebo free spiny, se evidují u odpovídajícího druhu hazardní hry. Pro jejich správné posouzení jsou rozhodující údaje vedené provozovatelem.
U větších bonusů nebo nejasných výpisů doporučujeme ověřit konkrétní postup s daňovým poradcem.
Podrobné vysvětlení poskytuje Finanční správa ve svých otázkách a odpovědích ke zdanění hazardních výher.
🕵🏻 Co když hráč výhru nepřizná?
Pokud měl hráč podat daňové přiznání nebo v něm uvést zdanitelnou výhru a neudělá to, mohou mu vzniknout další náklady.
Podle konkrétní situace může jít například o:
- pokutu za opožděné podání přiznání,
- úrok z prodlení,
- doměření daně,
- další sankce spojené s doměřením daňové povinnosti.
Konkrétní důsledky závisejí na délce prodlení, výši nezaplacené daně a postupu správce daně. Pokud hráč zjistí chybu ve svém přiznání, měl by situaci řešit co nejdříve a podle okolností podat opravné nebo dodatečné daňové přiznání.
👉 Daň z výhry a daň provozovatele nejsou totéž
Daň, kterou ze své výhry případně odvádí hráč, není stejná jako daň z hazardních her placená provozovatelem.
Provozovatelé odvádějí samostatnou daň podle zákona o dani z hazardních her. Její výše se odvíjí od druhu provozovaných her a příslušného dílčího základu daně.
Aktuální sazby daně z hazardních her jsou:
| Druh hazardní hry | Sazba daně provozovatele |
|---|---|
| Loterie | 35 % |
| Kurzové sázky | 30 % |
| Totalizátorové hry | 30 % |
| Bingo | 30 % |
| Technické hry | 35 % |
| Živé hry | 30 % |
| Tomboly | 30 % |
| Turnaje malého rozsahu | 30 % |
| Hry provozované bez potřebného povolení nebo ohlášení | 35 % |
U technických her může provozovateli vzniknout také minimální dílčí daň odvozená od počtu povolených herních pozic.
Výnos daně se následně rozděluje mezi stát a obce podle druhu hry a podle toho, zda byla hra provozována prostřednictvím internetu. Toto rozdělení však nemá vliv na zdanění výhry samotného hráče.
Aktuální sazby obsahuje zákon č. 187/2016 Sb., o dani z hazardních her.
✅ Jak postupovat při výpočtu daně z hazardu?
Nejjednodušší je držet se následujícího postupu:
- Shromážděte roční výpisy od všech provozovatelů.
- Rozdělte údaje podle zákonných druhů hazardních her.
- V rámci každého druhu sečtěte všechny výhry.
- Ve stejné kategorii sečtěte všechny vklady do her.
- Od výher odečtěte vklady.
- Výsledek porovnejte s hranicí 50 000 Kč.
- Pokud výsledek hranici překročil, uveďte v přiznání zvlášť celkové výhry a související vklady.
- Výpočet a získané výpisy si uschovejte pro případnou kontrolu.
📌 Shrnutí: Kdy se výhra z hazardu daní?
Nejdůležitější je správně určit druh hazardní hry.
U českých loterií a tombol se posuzuje každá jednotlivá výhra. Pokud přesáhne 50 000 Kč, provozovatel z ní zpravidla srazí 15% daň.
U automatů, kurzových sázek, živých her, pokerových turnajů a jiných hazardních her se porovnávají roční výhry a vklady. Výpočet se provádí samostatně za každý druh hry, ale napříč všemi využívanými provozovateli.
Jestliže roční kladný rozdíl přesáhne 50 000 Kč, daní se celý výsledek. Ztrátu z jedné kategorie nelze odečíst od zisku v jiné kategorii ani ji převést do dalšího roku.
Při vyplnění přiznání hráč uvede celkovou výši příjmů neboli výher a zvlášť související výdaje neboli vklady do daného druhu hry. Nestačí uvést pouze konečný rozdíl mezi těmito částkami.
Často kladené otázky
Od jaké částky se daní výhra z hazardu?
Hranice pro osvobození činí 50 000 Kč. Výhra nebo roční rozdíl přesně 50 000 Kč je ještě osvobozený. Daňová povinnost vzniká až při překročení limitu.
Daní se pouze část výhry nad 50 000 Kč?
Ne. Pokud rozhodná výhra nebo roční kladný rozdíl překročí stanovenou hranici, zpravidla se daní celá částka, nikoliv pouze její část nad 50 000 Kč.
Musím zdanit výhru z loterie?
Jednotlivá loterijní výhra do 50 000 Kč včetně je osvobozená. Z výhry přesahující tento limit provozovatel srazí 15% daň před jejím vyplacením.
Jak se počítá daň z výherních automatů?
Za kalendářní rok se sečtou všechny výhry z technických her a odečtou se od nich všechny vklady do technických her. Pokud kladný rozdíl přesáhne 50 000 Kč, celý vstupuje do základu daně.
Sčítají se automaty hrané v různých casinech?
Ano. Výsledky od všech provozovatelů se sčítají, pokud patří do stejného druhu hazardní hry.
Mohu odečíst ztrátu ze sázek od výhry na automatech?
Ne. Kurzové sázky a technické hry jsou samostatné kategorie. Ztráty a zisky mezi nimi nelze vzájemně započítat.
Daní se casino bonus?
Marketingový bonus není podle výkladu Finanční správy výhrou z konkrétní hazardní hry. Posuzuje se jako samostatný ostatní příjem, přičemž jeho přesné zařazení závisí na charakteru dané odměny.
Musí zaměstnanec kvůli výhře podat přiznání?
Pokud má zdanitelnou výhru, kterou za něj nezdanil provozovatel srážkovou daní, může mu vzniknout povinnost podat vlastní daňové přiznání. Takový příjem nelze běžně vyřešit pouze ročním zúčtováním u zaměstnavatele.
Jakou sazbu daně hráč zaplatí?
Zpravidla se použije sazba 15 %. U vysokého celkového základu daně může jeho část podléhat sazbě 23 %.
Bonusy bez vkladu pro nové hráče
Bonus Scanner porovná aktuální registrační bonusy za vás. Žádné vklady, žádné protáčení — vyberte casino a získejte bonus zdarma.
Dnešní free spiny a bonusy pro všechny hráče
Ať jste noví nebo stálí hráči — každý den nové příležitosti. Přehled free spinů a bonusů aktualizovaný denně.
Zákaz účasti osob mladších 18 let na hazardní hře. Ministerstvo financí varuje: Účastí na hazardní hře může vzniknout závislost! Hrajte zodpovědně - dodržujte zásady zodpovědného hraní.
O autorovi

Vlaďku do světa sázení a iGamingu zasvětil její přítel a od té doby od něj nemůže odtrhnout oči. Psaní o něm se věnuje již více než 5 let a snaží se své dlouholeté zkušenosti předávat i všem ostatním nadšencům. Ve volném čase se také věnuje umění a svou kreativitu promítá i do článků na našem webu. Mezi její speciality patří recenze, ale také detailní rozbor všech bonusů.
 Získejte FREE spiny a bonusy dřív než ostatní – přímo v e-mailu!


 Betano
 Synot Tip
 Luckybet
 Apollo Games
 Herna u Dědka
 Tipsport


